
Column
RSU確定申告のトラブル・申告漏れ回避事例
会社の株式を、一定期間の勤務を条件に無償で受け取れる株式報酬制度(RSU、Restricted Stock Unit)を利用している会社員の方からは、
「証券口座で売却していないので申告は不要だと思っていた」
「会社の年末調整に入っていると思っていた」
「海外の明細が英語で、どの数字を使えばよいかわからない」
といったご相談が少なくありません。
RSUの確定申告で注意したいのは、売却した年だけではありません。
権利確定によって株式を受け取った年、受け取った株式から配当が出た年、
あとから申告漏れに気づいた年など、確認すべき場面が複数あります。
この記事では、RSUの確定申告で起きやすいトラブルと、
申告漏れを防ぐための確認手順を整理します。
実際の税務判断は、勤務先、株式報酬プラン、居住地、勤務期間、売却状況によって変わるため、
個別の結論は資料を確認したうえで判断することが大切です。
この記事で分かること
- 権利確定と売却は、それぞれ別のタイミングで確認が必要になることがあります
- 源泉徴収票にRSU分の金額が含まれているかどうかが、最初に確認したいポイントになります
- 取得費の整理を誤ると売却益の見え方が変わり、結果として税金を納めすぎてしまう(過納税となる)場合があります
- ストックオプションなど周辺の株式報酬でも、制度区分(税制適格かどうか)の確認を誤ると、同様に納めすぎにつながることがあります
- 過年度の申告漏れに気づいた場合は、まず年分ごとに「権利確定・売却・配当・申告済み内容」を分け、修正申告か更正の請求かを検討します
RSUの申告漏れはどこで起きやすいか
RSUは、会社から付与された時点、権利が確定した時点、
株式を売却した時点が分かれます。
申告漏れが起きやすいのは、この流れを「売却したかどうか」だけで見てしまうケースです。
たとえば、海外親会社から株式が交付され、
勤務先の源泉徴収票にその金額が含まれていない場合があります。
この場合、権利確定時の経済的利益について、
給与所得などとして確定申告が必要になる可能性があります。
さらに、その後に株式を売却すれば、売却価額と取得費との差額について、
株式等の譲渡所得を別途確認します。
つまり、RSUでは「株式をもらったとき」と「株式を売ったとき」を分けて考える必要があります。
この切り分けをしないまま申告書を作ると、
・給与部分だけが抜ける
・売却損益だけが抜ける
・配当や外国税が整理されない
といった問題につながります。
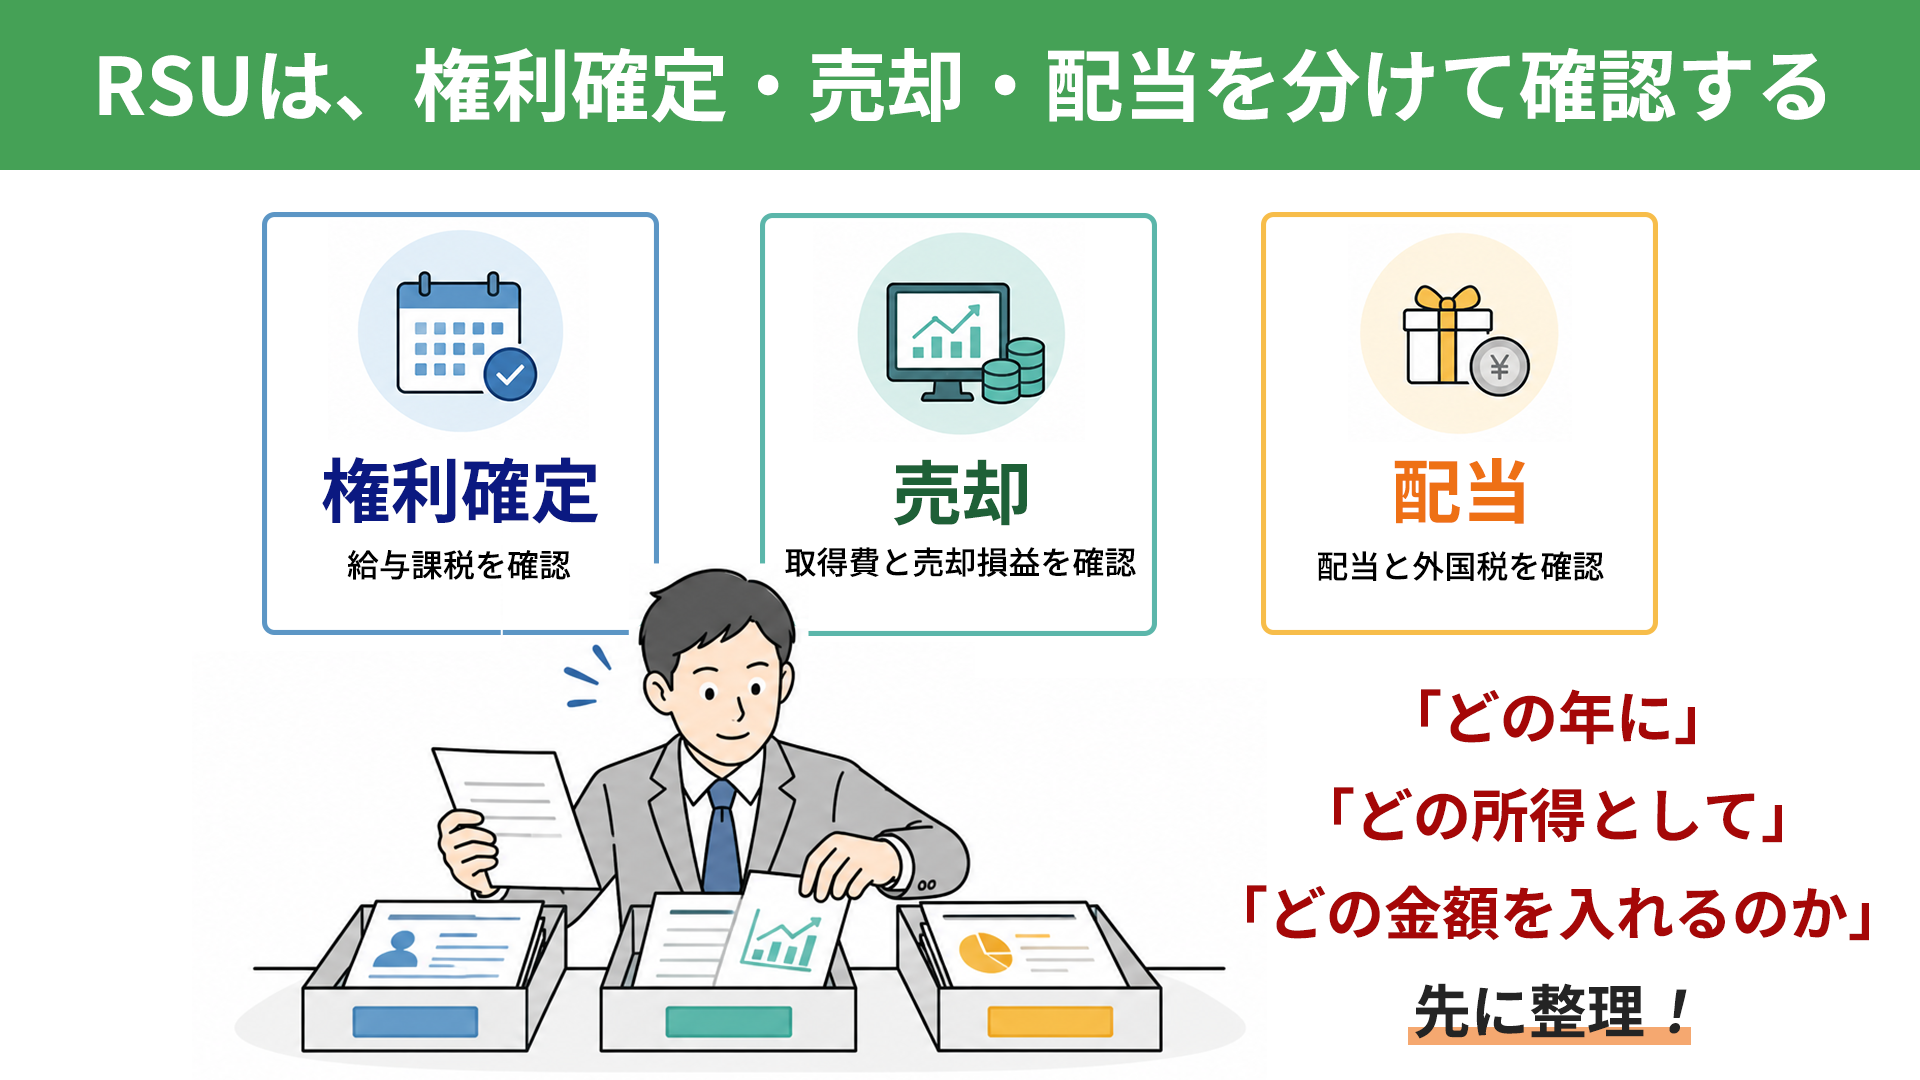
権利確定時・売却時それぞれで何を確認するかは、RSU・ストックオプションの申告の基本的な仕組みから順に押さえると整理しやすくなります。
よくあるトラブル事例
売却していないので申告不要だと思っていた
RSUで最も多い誤解のひとつが、「株を売っていないから税金は発生しない」という考え方です。
売却していなくても、
権利確定により株式を受け取った時点で、給与課税の対象となる可能性があります。
国税庁も、給与所得者であっても一定の場合には確定申告が必要になる旨を案内しています
(国税庁タックスアンサーNo.1900「給与所得者で確定申告が必要な人」)。
この場合に確認する資料は、権利確定日、株数、権利確定日の株価、為替レート、
会社の給与明細や源泉徴収票です。
源泉徴収票にRSU相当額が含まれているのか、
海外の株式報酬明細だけに記載されているのかを切り分けます。
源泉徴収票に入っていると思い込んでいた
勤務先が日本法人であっても、RSUの付与主体が海外親会社である場合、
源泉徴収票にすべて反映されているとは限りません。
給与明細、源泉徴収票、海外証券口座の年次明細を照合しないと、
年末調整済みなのか、本人が確定申告すべきものなのかが見えにくくなります。
確認の入口は、「源泉徴収票の支払金額にRSU分が含まれているか」です。
含まれていない可能性がある場合は、権利確定ごとの明細から日本円換算額を整理し、
申告書にどう反映するかを検討します。
売却益だけを申告していた
海外証券口座の売却明細だけを見て、株式の譲渡所得だけを申告していたというケースもあります。
RSUでは、売却損益の前に、権利確定時の取得価額を整理する必要があります。
取得価額が整理できていないと、
売却益が過大または過少に計算される可能性があります。
権利確定日の株価と為替、売却日の株価と為替、売却手数料を分けて一覧化しておくと、
税理士にも状況を伝えやすくなります。
配当と外国税を見落としていた
権利確定後に株式を保有していると、配当が発生することがあります。
外国株式の場合、現地で税金が差し引かれていることもありますが、
それだけで日本の申告関係が完了するとは限りません。
配当について申告する場合は、総合課税と申告分離課税のどちらを選ぶかを確認したうえで、
外国税額控除の対象になり得るかどうかも確認します。
外国税額控除の考え方については、
国税庁タックスアンサーNo.1240「外国税額控除」で控除限度額の枠組みが示されています。
どの方法が有利かは、他の所得、住民税、譲渡損失の有無などで変わります。
配当明細、源泉税額、入金通貨、円換算資料を残しておきましょう。
ストックオプションなど周辺の株式報酬で制度区分の確認を誤ることもある
RSUと合わせてストックオプションを保有している方からのご相談もあります。
2022年1月頃には、薬品メーカーで役員を務める方から、
ストックオプションの権利行使後の株式売却についてご相談をいただいた事例がありました。
ストックオプションは、税制適格に該当するかどうかで課税関係が大きく変わります。
この事例では税制適格として処理できることが確認でき、非適格として扱った場合に生じ得た約360万円の納めすぎを避けられました。
RSUに限らず、株式報酬は制度区分の確認を誤ると、納めすぎにつながることがあります。
なお、ストックオプションの税制適格性そのものの詳しい制度解説は、本記事では扱いません。
過去分の申告漏れにあとから気づいた
数年分のRSU明細を見直して、
過去の権利確定分が申告に入っていなかったと気づくこともあります。
この場合、すぐに税額だけを概算するのではなく、
まずは年分ごとに事実を分けることが重要です。
申告内容に誤りがあった場合にどちらの手続きを検討するかは、
後述の「過年度の申告漏れに気づいたときの考え方」で整理します。
なお、納めすぎた税金を取り戻す還付申告は対象年の翌年1月1日から5年間できるため、過去分でもあきらめる必要はありません。
申告漏れを防ぐ確認手順
RSUの申告漏れを防ぐには、次の順番で確認すると整理しやすくなります。
- 権利確定日ごとの株数、株価、為替レートを確認する
- 源泉徴収票や給与明細にRSU分が含まれているか確認する
- 売却した株式について、取得費、売却価額、手数料を確認する
- 配当、外国源泉税、外国税額控除の資料を確認する
- 過年度分がある場合は、年分ごとに申告済み・未申告を分ける
ここで大切なのは、最初から税額を出そうとしないことです。
RSUの申告では、どの年に、どの所得として、どの金額を入れるのかを先に整理します。
税額はその結果として計算されます。
相談前に準備したい資料
税理士へ相談する場合は、次の資料をそろえておくと確認がスムーズです。
勤務先・株式報酬資料
| 資料 | 確認する内容 |
|---|---|
| RSUの付与・権利確定明細 |
|
| 源泉徴収票・給与明細 | RSU相当額が給与に含まれているか |
| ストックオプションなど 他の株式報酬の契約書・権利行使明細 |
|
証券口座・申告資料
| 資料 | 確認する内容 |
|---|---|
| 海外証券口座の取引明細 |
|
| 配当明細 |
|
| 過去の確定申告書控え |
|
| 為替資料 | 円換算に使ったレートと日付 |
資料が完全にそろっていなくても、相談自体は可能です。
ただし、「何が不足しているか」を把握しておくことで、
追加取得すべき明細や会社へ確認すべき事項が明確になります。
過年度の申告漏れに気づいたときの考え方
RSUの申告漏れに気づいたときは、「とにかく急いで申告書を出す」前に、
何が漏れていたのかを分けて確認します。
権利確定時の給与課税が漏れていたのか、
売却時の株式譲渡所得が漏れていたのか、
配当や外国税額控除の資料が抜けていたのかによって、
確認する資料も手続きも変わるためです。
まず年分ごとに事実を分ける
最初に行うのは、年分ごとの棚卸しです。
権利確定があった年、売却があった年、配当が入金された年を分け、
すでに提出した確定申告書の控えと照合します。
複数年にまたがる場合は、1年分だけを見て判断せず、
年ごとに「申告済み」「未申告」「金額が違う可能性があるもの」を分けると整理しやすくなります。
| 確認すること | 見る資料 | 次に判断すること |
|---|---|---|
| 権利確定時のRSUが 給与に入っているか |
| 給与所得として 追加確認が必要か |
| 売却時の取得費が正しいか |
| 株式譲渡所得を少なく、または多く 計算していないか |
| 配当や外国源泉税を 見落としていないか |
| 配当申告や外国税額控除の 確認が必要か |
| 過去の申告書に どこまで反映されているか |
| 修正申告・更正の請求・ 追加確認のどれに進むか |
追加で納めるケースと、納めすぎを取り戻すケースを分ける
納める税金が少なかった場合は、修正申告の検討が必要です。
国税庁はタックスアンサーNo.2026「確定申告を間違えたとき」で、
誤りに気づいた際にはできるだけ早く修正申告をするよう案内しています。
税務署からの調査の事前通知前に自主的に修正申告した場合、
過少申告加算税がかからない場合もあります。
一方で、税金を多く納めていた可能性がある場合は、更正の請求を検討します。
実際に、2022年4月頃、IT関連の専門職の方から、
RSUの株式譲渡所得の計算に不安があるというご相談を受けた事例がありました。
過去の申告資料を確認したところ、売却時の取得費の整理に誤りがあり、結果として約40万円を多く納めていたことが分かりました。
このような場合、状況によっては更正の請求により還付を受けられる可能性があります。
更正の請求には原則として期限があるため、
過去分の見直しは早めに始めることが大切です。
税理士へ相談する前にメモしておきたいこと
相談前には、完璧な計算表を作る必要はありません。
むしろ、どの年に何が起きたのか、どの資料を見て不安になったのか、
すでに申告した内容はどこまでかをメモしておくことが重要です。
税務署から連絡が来ている場合は、税務署名、担当者名、対象年分、
確認されている税目、提出を求められている資料も控えておきます。
- RSUの権利確定があった年と、売却した年を分けて書く
- 源泉徴収票にRSU相当額が入っていそうか、入っていなさそうかをメモする
- 売却明細だけで申告した、配当を見ていなかったなど、当時の申告で見た資料を整理する
- 追加で納める可能性があるのか、納めすぎの可能性があるのか、まだ分からないのかを分ける
根拠資料を確認しないまま、一部の金額だけを直すことは避けましょう。
RSUは、権利確定時の給与部分と売却時の株式譲渡部分がつながっているため、
片方だけを直すと別の年分や別の所得区分にずれが残ることがあります。
RSUの確定申告で注意したい判断ポイント
RSUの申告では、次のような点で判断が分かれることがあります。
- 外国株配当を申告する場合、総合課税と申告分離課税のどちらを選ぶか
- 外国源泉税について外国税額控除の対象になるかどうか
- 株式譲渡損失が出ている場合、給与所得など他の所得と通算できるかどうか
- 過年度分について修正申告と更正の請求のどちらを検討するか
特に注意したいのは、株式の売却損が出ている場合です。
売却損があるからといって、権利確定時の給与課税が自動的に消えるわけではありません。
株式譲渡損失は、給与所得など他の所得と原則として通算できないため、
所得区分を分けて確認する必要があります。
よくある質問
RSUは売却しなければ確定申告しなくてよいですか?
売却していなくても、権利確定により株式を受け取った時点で申告が必要になる可能性があります。
まずは、権利確定分が源泉徴収票に含まれているかを確認しましょう。
会社の年末調整が済んでいればRSUも申告不要ですか?
年末調整済みであっても、海外親会社から付与されたRSUが源泉徴収票に含まれていない場合があります。
給与明細、源泉徴収票、株式報酬明細を照合して判断します。
過去のRSU申告漏れに気づいたらどうすればよいですか?
まず年分ごとに、権利確定、売却、配当、申告済み内容を整理します。
次に、税金を少なく申告していた可能性が高いのか、
反対に多く納めていた可能性があるのかを分けます。
納税額が少なかった場合は修正申告、
納税額が多かった場合などは更正の請求を検討します。
期限や加算税の可能性もあるため、
資料を集めた段階で早めに確認しましょう。
税務署から連絡が来る前なら、まだ相談してもよいですか?
連絡が来る前でも相談できます。
むしろ、申告漏れの可能性に気づいた段階で、
対象年分、RSU明細、源泉徴収票、売却明細、過去の申告書控えを整理しておくと、
修正申告が必要なのか、更正の請求を検討できるのかを判断しやすくなります。
自己判断で一部の金額だけを直す前に、資料のつながりを確認することが大切です。
まとめ
RSUの確定申告では、「売却したかどうか」だけで判断すると申告漏れが起きやすくなります。
権利確定時の給与課税、売却時の株式譲渡所得、配当、外国税額控除、
過年度申告の有無を分けて確認することが重要です。
また、申告漏れだけでなく、取得費や制度区分の誤りによる納めすぎ(過納税)も起こり得ます。
不安がある場合は、まず資料を年分ごとに並べてみましょう。
権利確定明細、源泉徴収票、取引明細、配当明細、過去の申告書控えがあると、
何が申告済みで何が未確認なのかを整理しやすくなります。
そのうえで、追加で納める必要がありそうなのか、納めすぎを見直せそうなのか、
まだ判断できないのかを分けると、次に取るべき対応を検討しやすくなります。
トランス税理士法人では、サラリーマン・会社員の確定申告や税務相談をサポートしています。
RSUをはじめとする株式報酬の確定申告、過年度の申告漏れ、外国株式報酬の整理に不安がある方は、
現在の状況と手元資料、勤務先資料と証券会社資料、申告書控えを整理したうえでお気軽にご相談ください。
投稿者プロフィール

- トランス税理士法人 代表税理士
- 1978年生まれ。
東京税理士会所属(登録番号 第140269号)。
明治大学大学院グローバル・ビジネス研究科修了、MBA取得。
税理士・CFP・1級ファイナンシャル・プランニング技能士として、法人税務から個人税務まで幅広い相談に対応。特に、サラリーマン・会社員の確定申告、税務調査対応、RSU・ストックオプション、不動産所得、副業、各種控除など、給与所得者に起こりやすい税務の論点を中心にサポートしている。
また、税務調査をテーマにした書籍
『〜知らないと損するかもしれない〜 税務調査を受ける前に押さえるべきポイント』
(株式会社KACHIEL)に、共著者の一人として執筆に参加。
コラムでは、複雑になりやすい税金の仕組みをできるだけ分かりやすく整理し、
読者が自分の状況を確認しやすい情報発信を行っている。
最新の投稿

 確定申告ガイド2026年7月22日会社員の手取りを増やす税金控除・扶養・iDeCo・NISAの使い分け
 確定申告ガイド2026年7月17日医療費控除の対象範囲と申請マニュアル|歯科矯正・ICLの判定と還付申告
 確定申告ガイド2026年7月16日住宅ローン控除の適用要件と初年度の確定申告|2026年改正対応
 確定申告ガイド2026年7月15日ふるさと納税「シミュレーションの罠」と上限額の正しい算出法